Domain freewaresoftware.de kaufen?
Wir ziehen mit dem Projekt
freewaresoftware.de um.
Sind Sie am Kauf der Domain
freewaresoftware.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freewaresoftware.de kaufen?
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
Ähnliche Suchbegriffe für Versicherungsverträgen
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
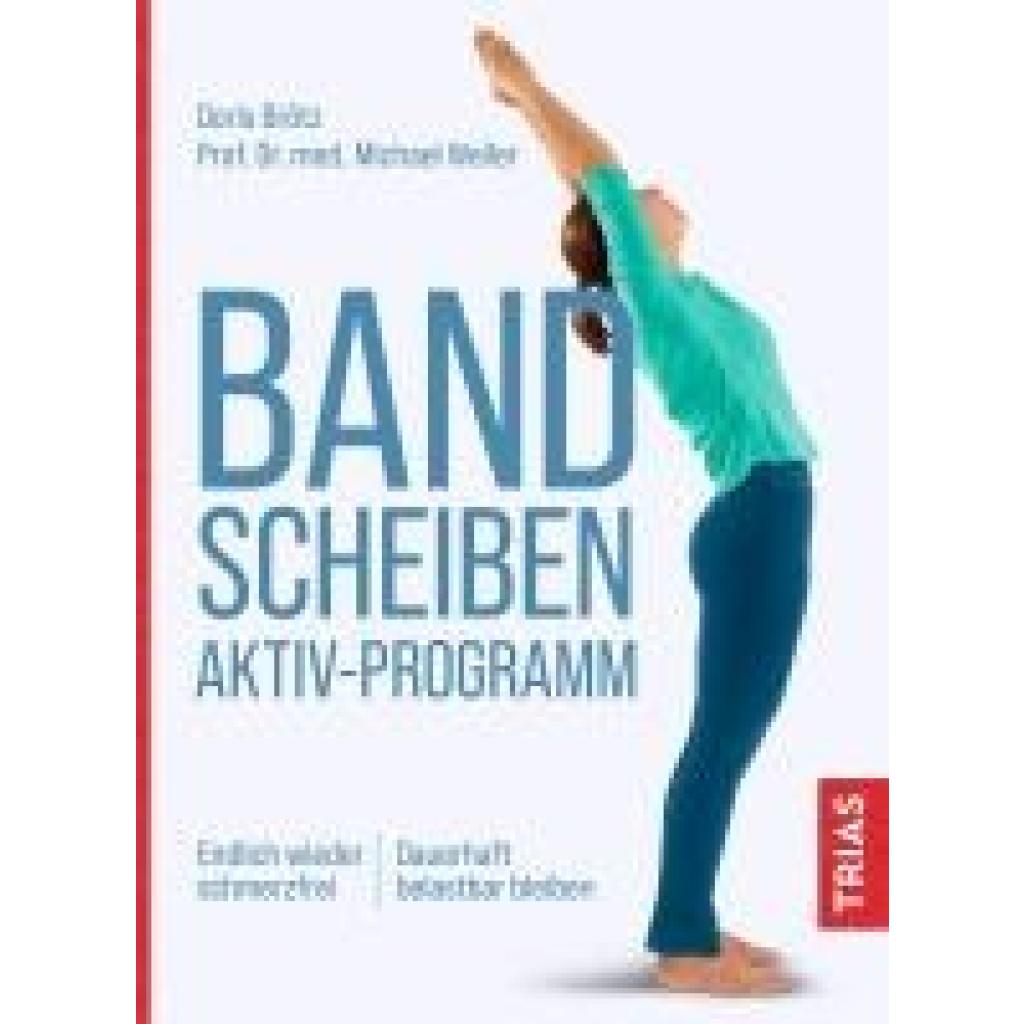
Brötz, Doris: Bandscheiben-Aktiv-ProgrammBandscheiben-Aktiv-Programm , Endlich wieder schmerzfrei. Dauerhaft belastbar bleiben , Lichtmaschinen > Autoelektrik , Auflage: 4. Auflage, Erscheinungsjahr: 20211102, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brötz, Doris~Weller, Michael, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Abbildungen: 100 Abbildungen, Keyword: Vorbeugung; Rückenleiden; eiden; Ärztliche Diagnostik; Bandscheiben; Bandscheibenprobleme; Kraft; Übungen; Bandscheibenvorfall; Bandscheibenschaden; Rückenschmerzen; Bandscheibenoperation; Bandscheibenkrankheit; Diagnostik; Bandscheibentraining; Bandscheibenerkrankungen; Brustwirbelsäule; Bandscheibe/Ratgeber; Bandscheibe; Halswirbelsäule; Orthopädie; Bandscheibenproblem; Physiotherapie; Corona; Corona-Virus; Coronavirus; Covid-19; Covid 19; Homeoffice; stay home; Virus; Bandscheibenschäden; Lendenwirbelsäule; Wirbelsäule; Beweglichkeit, Fachschema: Bandscheibe~Medizin / Ratgeber (allgemein)~Sport / Training~Training (körperlich), Fachkategorie: Fitness und Workout, Thema: Orientieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Umgang mit Rückenproblemen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 216, Breite: 159, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783432108131 9783830438274 9783830432838, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19267022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wentz, Izabella: Das Hashimoto-ProgrammDas Hashimoto-Programm , Gesund in 90 Tagen , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20171030, Produktform: Kartoniert, Autoren: Wentz, Izabella, Übersetzung: Oechsler, Rotraud, Seitenzahl/Blattzahl: 384, Keyword: Hashimoto; CFS; Darm; Leaky Gut; Depression; Erschöpfung; Östrogen; Menopause; Progesteron; Wechseljahre; Nebennieren; Hyperthyreose; Hypothyreose; Basedow; Überfunktion; Unterfunktion; Schilddrüse, Fachschema: Schilddrüse, Fachkategorie: Medizin, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Länge: 215, Breite: 156, Höhe: 27, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288120122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **

Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
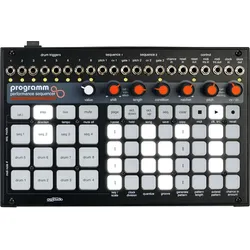
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf Montageschablone UP -kostenlos- - 8600064Wolf Montageschablone Unterputz - Präzise Installation Die Wolf Montageschablone Unterputz ist ein wichtiges Werkzeug für die exakte Verlegung von Zuleitungen bei Unterputzinstallationen. Sie ermöglicht das präzise Festlegen der Anschlüsse für Gas, Heizkreis, Kalt- und Warmwasser sowie den Sicherheitsventilablauf. Dies vereinfacht die Installation von Wolf Gasheizwert- und Gasbrennwertthermen und gewährleistet eine hohe Passgenauigkeit. PRODUKTVORTEILE - Präzise Anschlussfixierung: Exaktes Festlegen von Zuleitungen für Gas, Heizung und Warmwasser unter Putz. - Robuste Materialqualität: Gefertigt aus langlebigem, verzinktem Stahlblech für hohe Stabilität und Korrosionsbeständigkeit. - Breite Kompatibilität: Passend für Wolf Gasheizwertthermen bis 24kW und Gasbrennwertthermen bis 20kW. - Vereinfachte Installation: Optimiert den Installationsprozess und spart Zeit bei der Montage von Unterputzsystemen. TECHNISCHE DATEN - Material: Verzinktes Stahlblech (Hohe Stabilität, Korrosionsschutz) - Anwendungsbereich: Unterputzinstallationen für Gas, Heizkreis, Kalt-/Warmwasser, Sicherheitsventilablauf - Kompatibilität: Wolf Gasheizwertthermen bis 24 kW, Wolf Gasbrennwertthermen bis 20 kW EINSATZBEREICHE Ideal für Neubau- und Renovierungsprojekte mit unsichtbar verlegten Heizungsleitungen und Anschlüssen. Geeignet für Installateure und Fachbetriebe, die präzise und effiziente Montage von Wolf Heizthermen schätzen. QUALITÄT Als Produkt des Herstellers Wolf steht diese Montageschablone für hohe Qualität und Zuverlässigkeit in der Heiz- und Klimatechnik.0,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
-
Brötz, Doris: Bandscheiben-Aktiv-ProgrammBandscheiben-Aktiv-Programm , Endlich wieder schmerzfrei. Dauerhaft belastbar bleiben , Lichtmaschinen > Autoelektrik , Auflage: 4. Auflage, Erscheinungsjahr: 20211102, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brötz, Doris~Weller, Michael, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Abbildungen: 100 Abbildungen, Keyword: Vorbeugung; Rückenleiden; eiden; Ärztliche Diagnostik; Bandscheiben; Bandscheibenprobleme; Kraft; Übungen; Bandscheibenvorfall; Bandscheibenschaden; Rückenschmerzen; Bandscheibenoperation; Bandscheibenkrankheit; Diagnostik; Bandscheibentraining; Bandscheibenerkrankungen; Brustwirbelsäule; Bandscheibe/Ratgeber; Bandscheibe; Halswirbelsäule; Orthopädie; Bandscheibenproblem; Physiotherapie; Corona; Corona-Virus; Coronavirus; Covid-19; Covid 19; Homeoffice; stay home; Virus; Bandscheibenschäden; Lendenwirbelsäule; Wirbelsäule; Beweglichkeit, Fachschema: Bandscheibe~Medizin / Ratgeber (allgemein)~Sport / Training~Training (körperlich), Fachkategorie: Fitness und Workout, Thema: Orientieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Umgang mit Rückenproblemen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 216, Breite: 159, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783432108131 9783830438274 9783830432838, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19267022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wentz, Izabella: Das Hashimoto-ProgrammDas Hashimoto-Programm , Gesund in 90 Tagen , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20171030, Produktform: Kartoniert, Autoren: Wentz, Izabella, Übersetzung: Oechsler, Rotraud, Seitenzahl/Blattzahl: 384, Keyword: Hashimoto; CFS; Darm; Leaky Gut; Depression; Erschöpfung; Östrogen; Menopause; Progesteron; Wechseljahre; Nebennieren; Hyperthyreose; Hypothyreose; Basedow; Überfunktion; Unterfunktion; Schilddrüse, Fachschema: Schilddrüse, Fachkategorie: Medizin, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Länge: 215, Breite: 156, Höhe: 27, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288120122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
-
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.